Predlaže se da Tužilaštvo posebno provjeri: ko je učestvovao u pregovorima; ko je pripremao kalkulacije; ko je dao pravno, finansijsko i komercijalno mišljenje; ko je odobrio potpisivanje; ko je potpisao ugovor; ko je bio dužan upozoriti na štetnost;
Nova Uprava kompanije namjenske industrije Igman iz Konjica podnijela je krivične prijave Posebnom odjelu za kriminal i korupciju Tužilaštva FBiH (POSKOK) u kojem traži da se ispitaju brojne nepravilnosti bivše uprave ove firme, prije svega štetni ugovori čija je realizacija, prema raspoloživoj dokumentaciji, rezultirala značajnim finansijskim gubitkom, otkriva Raport.
Ispitati sve štetne i nepovoljne ugovore
Uprava od POSKOK-a, kako saznajemo traži da ispita štetne i nepovoljne ugovore; zavisnost od jednog dobavljača strateških sirovina, bez stvarne tržišne konkurencije, sporna knjiženja kojima je stvarana slika poslovanja drugačija od stvarnog stanja; mašine plaćene gotovo 90%, a nikada uvedene u redovnu proizvodnju; angažovanje posrednika između „Igmana“ i proizvođača mašina, čiju ulogu, ostvarenu zaradu i ekonomsku opravdanost angažmana treba detaljno ispitati; donacije i isplate povezane s FK „Igman“, čiju zakonitost i opravdanost trebaju provjeriti nadležni organi; ozbiljne nepravilnosti i štetne odredbe u organizaciji i plaćanju prijevoza radnika; isplate udruženjima povezanim s članovima porodica političkih aktera, uključujući okolnosti tih isplata i njihovu moguću povezanost s političkim odlukama.
Dodatno, prilikom formiranja prodajne cijene iz kalkulacije su izostavljene određene ključne komponente koje ulaze u sastav gotovog proizvoda.
No, posebna pažnja odnosi se na ugovor sa Saudijskom Arabijom.
Raport donosi detalje.
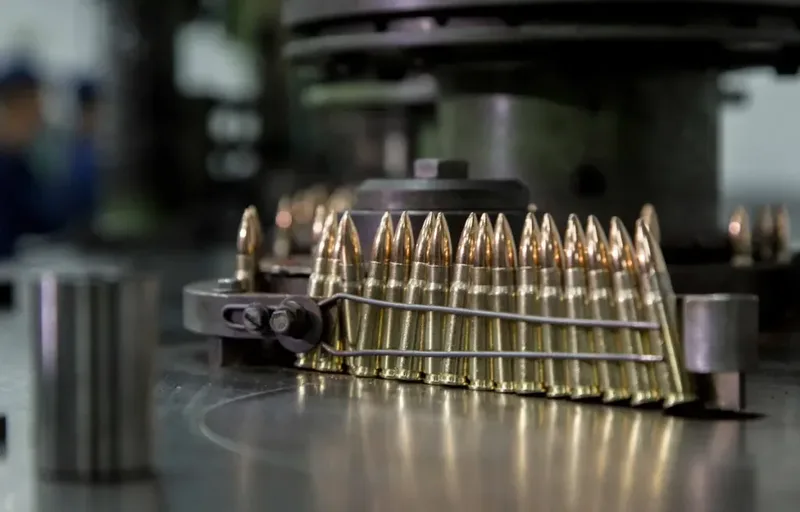
Sporan je ugovor od 10.01.2024. godine koji je bivša Uprava Igmana potpisaka sa Kraljevinom Saudijskom Arabijom za proizvodnju municije kalibra 7,62×39 mm m
Prema raspoloživim navodima i nalazima revizije, a što tvrde iz Igmana, ovaj ugovor je predstavljen kao jedan od značajnih indikatora nezakonitog i nesavjesnog poslovanja.
“Prema informacijama kojima raspolažu podnosioci prijave, sumnjamo da je samo po osnovu ovog ugovora Društvu prouzrokovana šteta u iznosu od približno 16.000.000,00 KM. Navedeni iznos potrebno je precizno utvrditi vještačenjem, uvidom u kalkulacije, ugovorne cijene, troškove proizvodnje, cijene sirovina, interne odluke, pregovaračku dokumentaciju i sva odobrenja koja su prethodila zaključenju ugovora. Predlaže se da Tužilaštvo posebno provjeri: ko je učestvovao u pregovorima; ko je pripremao kalkulacije; ko je dao pravno, finansijsko i komercijalno mišljenje; ko je odobrio potpisivanje; ko je potpisao ugovor; ko je bio dužan upozoriti na štetnost; da li su organima Društva prezentirani potpuni i tačni podaci; te da li je eventualna šteta bila predvidiva u trenutku zaključenja ugovora, navodi se.
Traži se da se provjeri i plaćanja prema FK „IGMAN” Konjic mimo ugovora o sponzorstvu
Iz revizorskog izvještaja proizilazi da je u spornom periodu značajan novčani iznos isplaćen Fudbalskom klubu „IGMAN” Konjic mimo ugovora o sponzorstvu, odnosno bez jasnog i adekvatnog pravnog osnova, pri čemu su plaćanja vršena iz tekućeg poslovanja, a ne iz dobiti, odnosno na način koji zahtijeva dodatnu provjeru zakonitosti i svrsishodnosti. Predlaže se da Tužilaštvo pribavi sve odluke, ugovore, anekse, naloge za plaćanje, bankovne izvode, knjigovodstvene kartice i zapisnike organa Društva koji se odnose na ova plaćanja, te utvrdi: ukupan iznos plaćanja; pravni osnov svakog pojedinačnog plaćanja; ko je odobrio plaćanja; da li su plaćanja bila u skladu sa zakonom, statutom, internim aktima i odlukama nadležnih organa; te da li je nastala šteta po Društvo.
Falsifikovani izvještaji
Nadalje se ukazuje na osnove sumnje da su finansijski izvještaji Društva sačinjavani ili prezentirani na način koji nije objektivno prikazivao stvarno finansijsko stanje Društva, uključujući moguće nerealno ili fiktivno iskazivanje prihoda, rashoda, zaliha, proizvodnje u toku, potraživanja, obaveza ili drugih stavki koje utiču na rezultat poslovanja.
“Posebno treba provjeriti da li su kroz knjiženja, storna, preknjižavanja, naknadne odluke ili selektivno prikazivanje podataka organima Društva, Nadzornom odboru, dioničarima, eksternim revizorima ili drugim institucijama prezentirani netačni, nepotpuni ili obmanjujući podaci o poslovnom rezultatu, dobiti/gubitku i stvarnom stanju imovine i obaveza, navode iz Igmana u prijavu u koju je Raport imao uvid.